¶ Familienbudget -- Was die KI-Transformation konkret bedeutet
¶ Thomas und Sandra aus Ittigen
Zahlen in Milliarden sind abstrakt. Was sie für einzelne Menschen bedeuten, wird an einem konkreten Beispiel sichtbar.
Thomas, 47, ist Sachbearbeiter bei einer Versicherung in Bern. Sandra, 44, arbeitet Teilzeit als Buchhalterin. Zwei Kinder, Hypothek in Ittigen. Ein solides Schweizer Mittelstandsleben, gebaut auf Arbeit, Sparsamkeit und Zuverlässigkeit.
¶ Die Ausgangslage (2024)
| Posten | Betrag (CHF/Jahr) |
|---|---|
| Thomas Vollzeit (Medianlohn) | 84'000 |
| Sandra Teilzeit (60 %) | 50'400 |
| Brutto-Haushaltseinkommen | 134'400 |
| Lebenshaltungskosten (Miete, Nahrung, Krankenkasse, Transport, Bildung) | 78'000 |
| Steuern und Sozialabgaben | ~40'000 |
| Frei verfügbar | ~16'000 |
Nicht üppig, aber machbar. So lebt die Mehrheit der Schweizer Familien. [1]
¶ Was passiert (2029--2040)
Im Frühjahr 2029 teilt man Thomas mit, dass seine Abteilung "restrukturiert" wird. Die KI-Plattform erledigt die Schadenprüfung schneller, präziser, für einen Bruchteil der Kosten. Er ist 47. In der IT-Branche gelten Bewerber ab 45 als schwer vermittelbar. [2]
Drei Jahre später verliert auch Sandra ihre Stelle -- die Buchhaltung wird vollständig automatisiert. Kein Einzelfall. Ein Muster. Es trifft nicht die schwächsten, sondern die Mitte -- die solide Schweizer Mittelschicht.
Sachbearbeiter und Buchhalter gehören zur ersten Welle der KI-Automatisierung (bis 2032) mit einem Automatisierungsrisiko von 85--95 Prozent. [3] [4]
¶ KI-Deflation: Alles wird billiger
Gleichzeitig aber sinken die Lebenshaltungskosten. KI-gestützte Landwirtschaft, automatisierter Transport, KI-Tutoren statt teure Nachhilfestunden. Die technische Deflation drückt die Fixkosten nach unten:
| Posten | 2024 | 2035 | 2050 | Veränderung |
|---|---|---|---|---|
| Wohnen | 24'000 | 20'400 | 16'800 | -30 % |
| Nahrung | 12'000 | 9'600 | 7'200 | -40 % |
| Krankenkasse | 14'400 | 12'240 | 10'080 | -30 % |
| Transport | 9'600 | 6'720 | 4'800 | -50 % |
| übriges | 18'000 | 14'400 | 11'700 | -35 % |
| Total Fixkosten | 78'000 | 63'360 | 50'580 | -35 % |
Die Cervelat wird billiger, die Miete sinkt, die Krankenkasse auch. Wenn Roboter die Rinder züchten, KI die Logistik optimiert und automatisierte Fabriken produzieren, sinken die Produktpreise drastisch. [5]
¶ Zwei Zukünfte ab 2040
Hier gabelt sich der Weg. Die Technologie ist in beiden Szenarien identisch. Der Unterschied liegt in der Politik.
¶ Szenario A: Ohne Grundeinkommen
Thomas findet nach der Entlassung eine schlechter bezahlte Stelle im Detailhandel. Sandra arbeitet auf Abruf. Zusammen verdienen sie noch 60'000 Franken. Trotz sinkender Kosten schrumpft das frei verfügbare Einkommen auf 14'000 Franken (2050) -- weniger als heute, obwohl alles billiger geworden ist. Warum? Weil das Einkommen noch schneller sinkt als die Kosten. Die Familie verarmt -- nicht absolut, aber relativ. Ferien, Altersvorsorge, Unvorhergesehenes: gestrichen.
¶ Szenario B: Mit Bürgerdividende (BGE)
Eine KI-Wertschöpfungsabgabe finanziert einen nationalen Bürgerfonds. Ab 2040 erhält jede Person eine Dividende -- zunächst 1'250 Franken pro Monat, steigend auf 2'500 Franken bis 2050. [6]
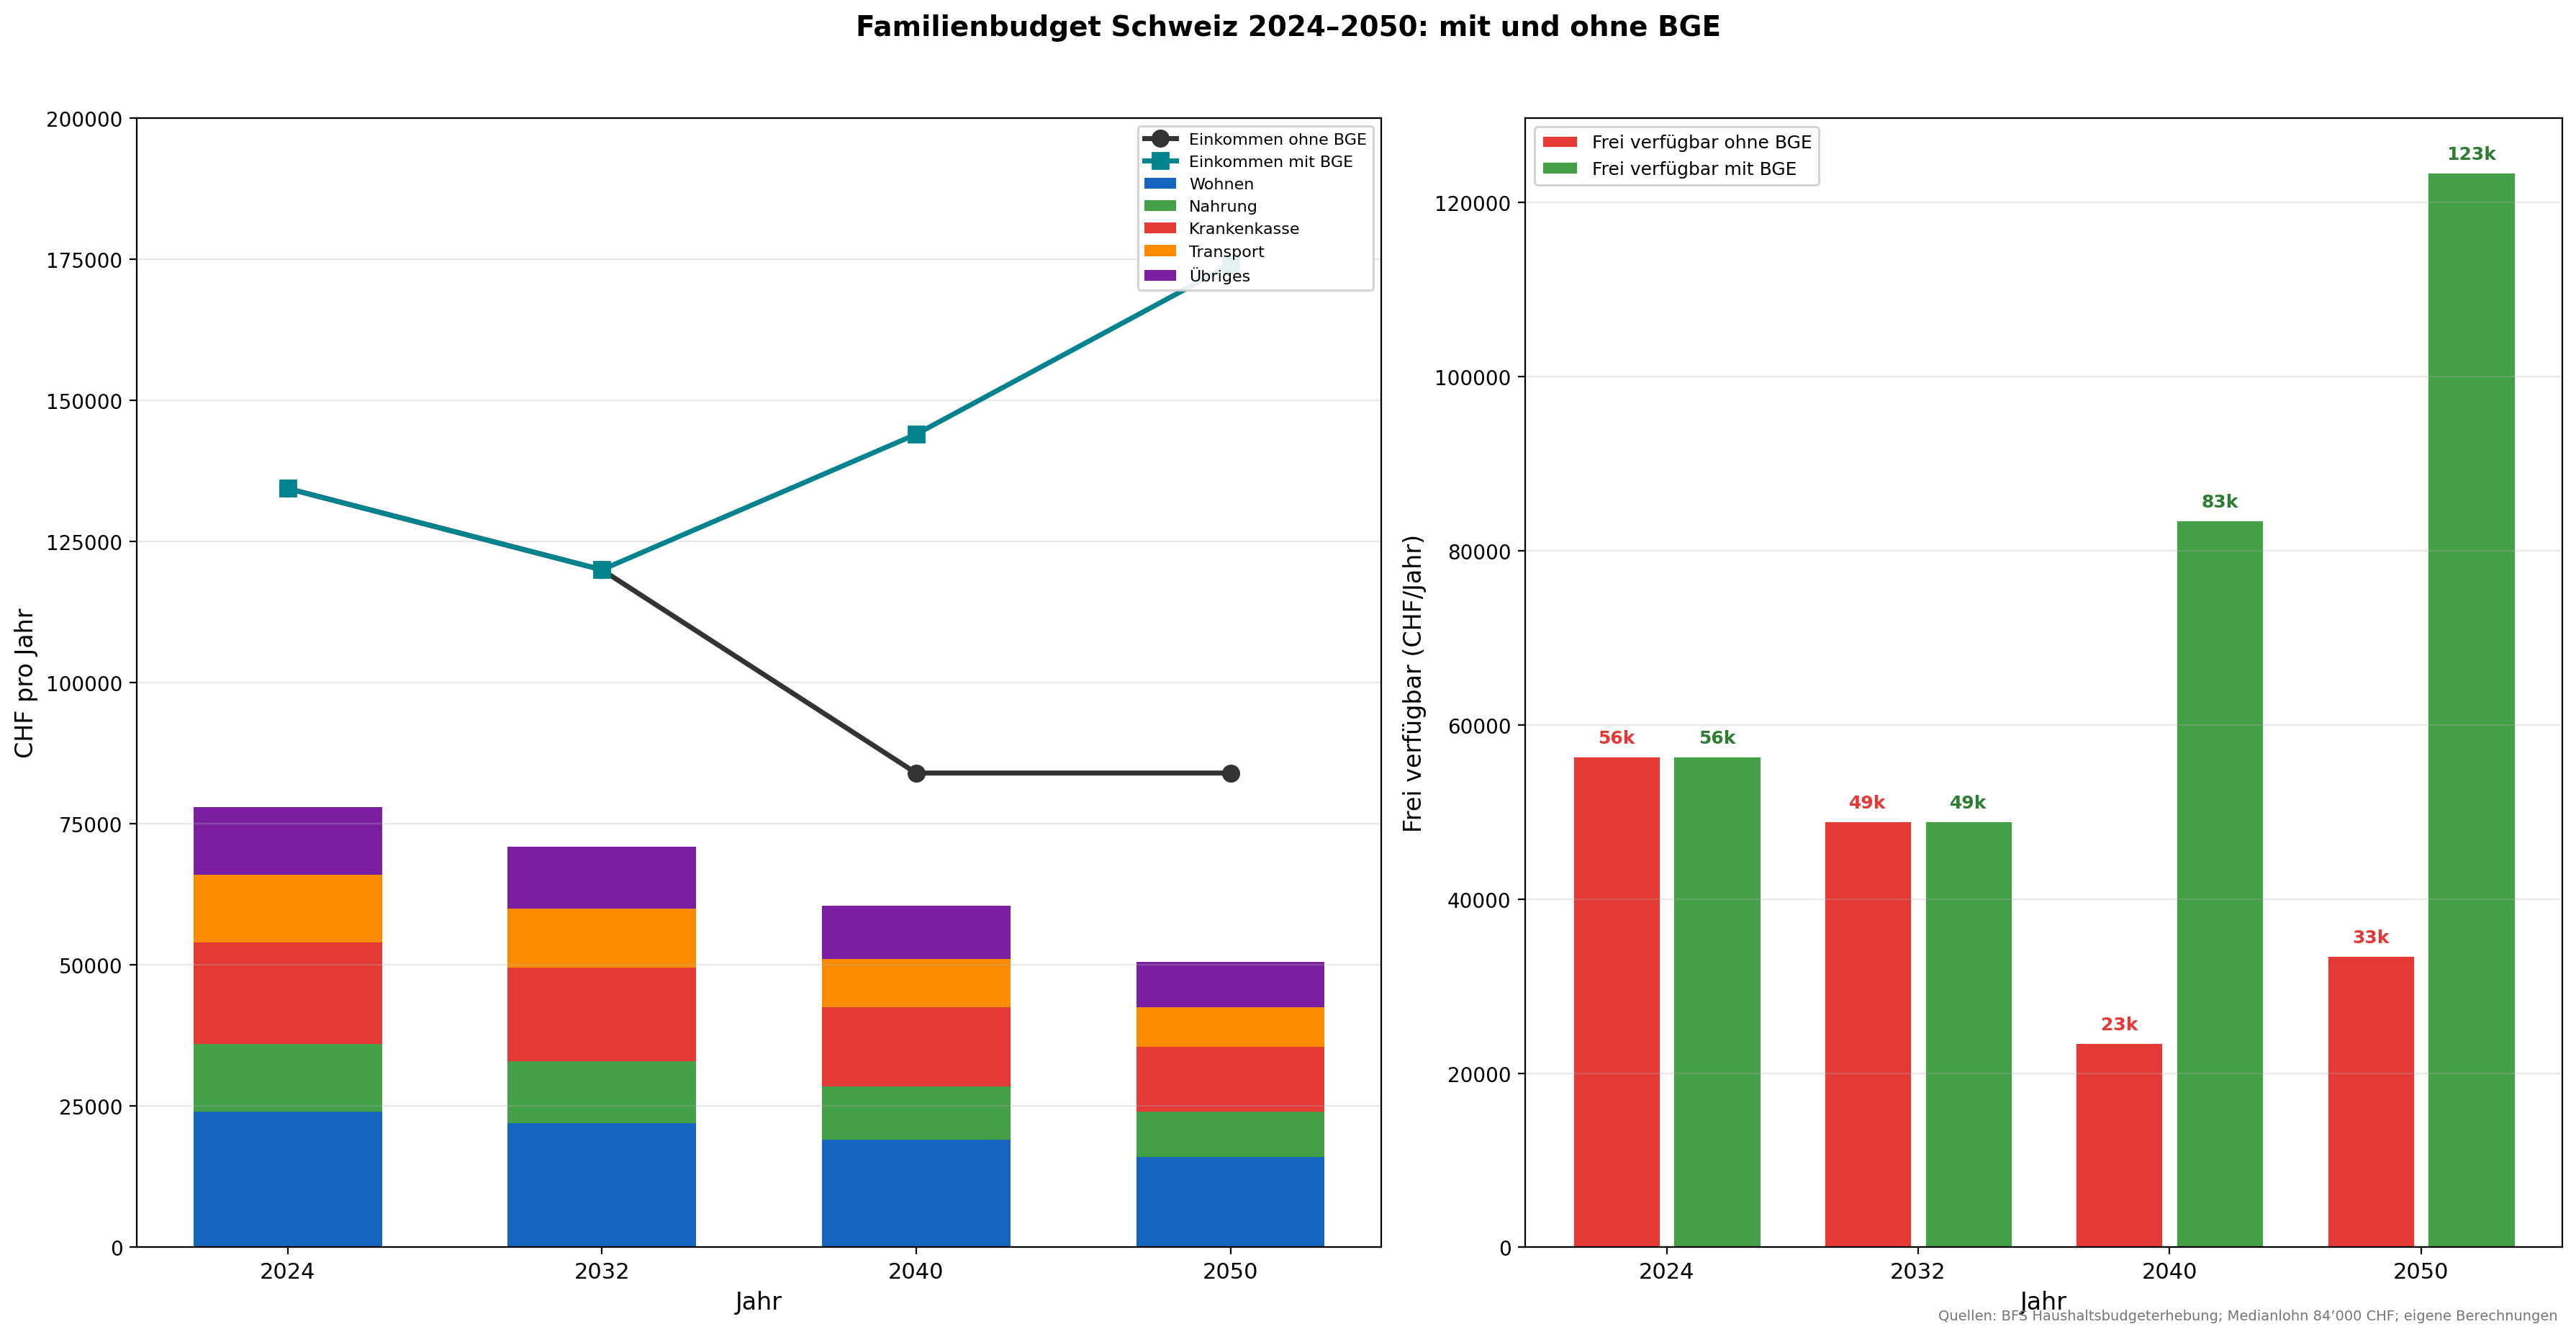
Für Thomas und Sandra bedeutet das: 4 Personen x 2'500 x 12 = 120'000 Franken Bürgerdividende. Plus eventuelle Erwerbsarbeit. Minus die weiterhin sinkenden Kosten. Das frei verfügbare Einkommen steigt auf über 100'000 Franken bis 2050.
¶ Die Schere
| Jahr | Frei verfügbar OHNE BGE | Frei verfügbar MIT BGE |
|---|---|---|
| 2024 | 16'000 | 16'000 |
| 2035 | 12'000 | 38'000 |
| 2040 | 14'000 | 72'000 |
| 2050 | 14'000 | 101'000 |
Ab 2040 öffnet sich die Schere. Ohne BGE wird die Familie ärmer, obwohl alles billiger wird. Mit BGE wird sie wohlhabender als heute. Der Unterschied liegt nicht in der Technologie. Er liegt in der Politik.
¶ Die Lehre
Das Beispiel von Thomas und Sandra steht für Hunderttausende von Schweizer Familien. Sachbearbeiter, Buchhalterinnen, Analysten, Versicherungsprüfer -- die Mitte der Gesellschaft ist am stärksten betroffen. Nicht die Un- oder Hochqualifizierten, sondern die qualifizierte Routinearbeit.
Die KI-Deflation allein reicht nicht. Wenn das Einkommen schneller sinkt als die Lebenshaltungskosten, verarmt die Mittelschicht -- selbst in einer Welt, in der alles billiger wird. Die zentrale politische Frage lautet: Wer profitiert von den Produktivitätsgewinnen der Maschinen? Nur die Unternehmen, die sie einsetzen? Oder die gesamte Gesellschaft?
¶ Quellen
[2] Staatssekretariat für Wirtschaft SECO: Arbeitsmarktindikatoren, Altersstruktur Stellensuchende 2024.
[3] McKinsey Global Institute: A Future That Works: Automation, Employment, and Productivity. 2017.
[4] Frey, Carl Benedikt; Osborne, Michael A.: The Future of Employment. Oxford Martin School, 2013. Automatisierungsrisiko nach Berufsgruppen.
[5] Brynjolfsson, Erik; McAfee, Andrew: The Second Machine Age. W. W. Norton, 2014. Zur technischen Deflation durch Automatisierung.
[6] Alaska Permanent Fund Corporation: Jahresbericht 2022. Dividende pro Einwohner: USD 3'284. Modell für genossenschaftlichen KI-Bürgerfonds.